Niepowodzenia w badaniach są tak powszechne, że nie można o nich myśleć w kategoriach porażki, ale jak o informacji zwrotnej. Big Pharma się myli, ponieważ natura odkrywania leków opiera się na tworzeniu mniej lub bardziej dokładnych modeli układów biologicznych. Na końcu o wyniku zadecyduje odpowiedź na lek u człowieka pod warunkiem, że modele pozwolą na wybranie odpowiedniego pacjenta.
Z oczywistych względów modele przedkliniczne Big Pharmy są dokładniejsze i bardziej precyzyjne niż małego biotechu. Mimo to, odsetek niepowodzeń klinicznych dużych firm farmaceutycznych jest podobny jak u firm małych.
Kiedy zatem możemy mówić o porażkach Pharmy? Jest wiele kategorii, ale w tym tekście skoncentruję się na jednej tj. na oddaniu cząsteczki za bezcen innej firmie.
Analizując ostatnie 15 lat przemysłu farmaceutycznego, można wskazać co najmniej 20 przykładów, ale wybrałem trzy: jeden z przeszłości, jeden na czasie i jeden potencjalny, spekulacyjny.
Acalabrutinib (Calquence, AstraZeneca)
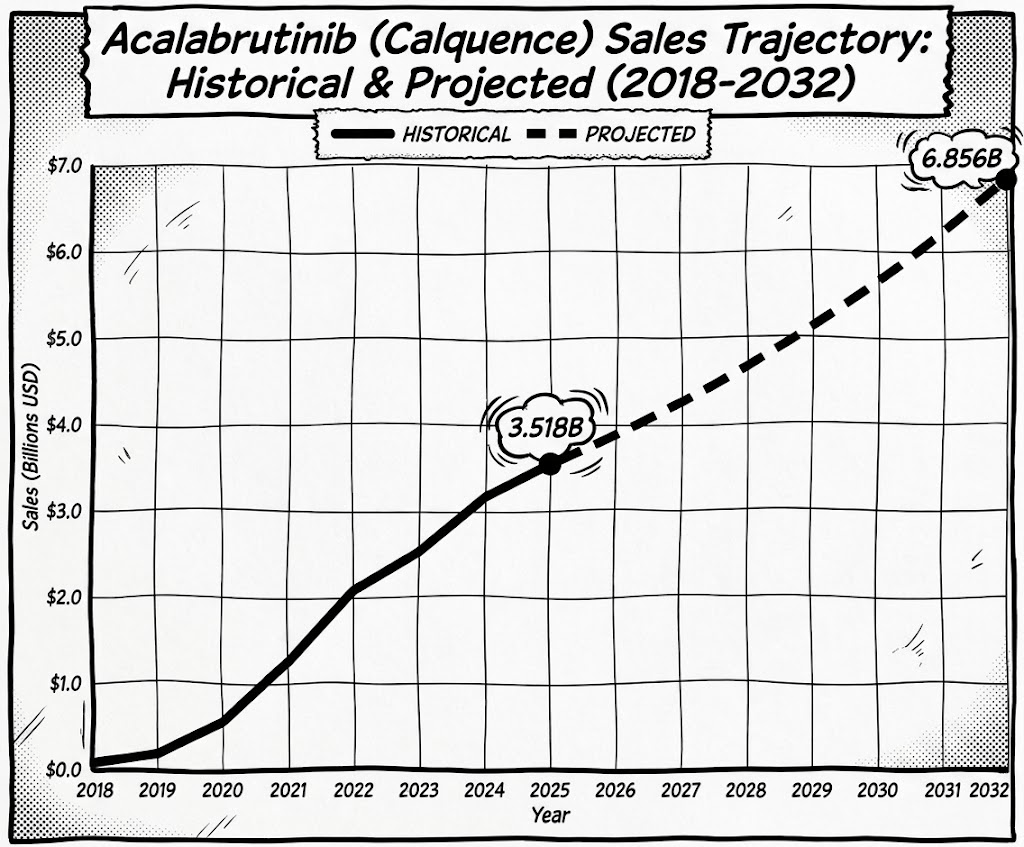
Acalabrutinib to drugi zarejestrowany, ale jeden z najlepszych w klasie inhibitorów białka BTK. Został opracowany przez holenderski Organon, który po przejęciu przez Schering-Plough trafił do amerykańskiego Mercka. Amerykanie nie widzieli potencjału w acalabrutinibie i oddali prawa do niego startupowi Acerta Pharma, za 1000 USD. Tak, za tysiąc dolarów. W połowie rozwoju klinicznego Acerta została przejęta dla acalabrutinibu za opłatę wstępną i opłaty za osiągnięte kamienie milowe, co osiągnęło 7 mld USD. Acalabrutinib jest komercjalizowany przez AstraZeneca pod nazwą Calquence.
W 2025 r. Calquence sprzedał się za 3.5 mld USD, a szacunki mówią, że w okresie ochrony patentowej do 2032 r., wygeneruje ok. 50 mld USD przychodów.
Orforglipron – możliwy przyszły lider sprzedaży leków wszech czasów
Orforglipron to małocząsteczkowy lek chemiczny odkryty i doprowadzony do pierwszej fazy badań klinicznych przez japońskie Chugai, czyli filię giganta farmaceutycznego Roche. W 2018 r. Eli Lilly zapłaciło za zdepriorytetyzowany orforglipron 50 mln USD opłaty wstępnej, do 400 mln USD z tytułu osiągniętych rozwojowych i sprzedażowych kamieni milowych i od 4 do 13% od sprzedaży leku. Nieźle jak na cząsteczkę, której roczny szczyt sprzedaży jest szacowany na 18-44 mld USD!
Tibulizumab, czyli nowy mechanizm w dermatologii
Start-up, Zura Bio, pozyskała od Lilly kandydat na lek biologiczny, tibulizumab, w leczeniu wielu chorób autoimmunologicznych. Zura zapłaciła Lilly 5,8 mln USD upfront i przekazała milion akcji o wartości ok. 7,8 mln USD. W kolejnym roku dopłaciła 5 mln USD za dane, materiały i know-how. Wszystko za cząsteczkę przebadaną u zdrowych ochotników i pacjentów i wykazującą świetne cechy farmakologiczne. Za osiągnięcie kamieni milowych, wg dokumentacji w SEC, Zura musi zapłacić Lilly do 155 mln USD w rozwoju klinicznym i do 440 mln USD na etapie komercjalizacji, a także tantiemy na poziomie niskich wartości dwucyfrowych, czyli np. 10-12%.
Tibulizumab jest lekiem dwuspecyficznym, choć nie klasycznym przeciwciałem bispecyficznym. Powstał z fizycznego połączenia dwóch cząsteczek Lilly, komercyjnego leku Taltz (blokującego IL-17) oraz tabulumabu, którego rozwój kliniczny zarzucono w fazie 3 (blokującego BAFF), mimo niezłych wyników u pacjentów.
Tibulizumab ma potencjał w leczeniu niezaspokojonych potrzeb medycznych, jak hidradenitis suppurativa (HS lub trądzik odwrócony), twardzina układowa (ang. systemic sclerosis) oraz dzięki nowemu mechanizmowi działania wiele innych jak reumatoidalne zapalenie stawów, toczeń czy łuszczyca. Wydaje się, że Zura dostała świetną cząsteczkę, za niską cenę.
Co każda z firm oddających cząsteczkę, mogła zrobić inaczej?
Pewnie mogła zrezygnować z jakichkolwiek opłat wstępnych i kamieni milowych w zamian za 20% tantiemy od sprzedaży cząsteczki. Taki model nie byłby optymalny dla każdej cząsteczki, ale mógłby być atrakcyjny tam, gdzie pierwotny właściciel nie chce już finansować rozwoju, a potencjał komercyjny pozostaje znaczący.
Czy ma to sens dla Big Pharmy? Tak. 50 mln USD, które Roche otrzymał za orforglipron, nic nie zmieniły w sytuacji tej firmy. Kolejne 400 mln USD z tytułu osiąganych etapów, również nic nie zmieni. 20% od sprzedaży tego leku to już wielki przychód od megablockbustera, jakim ma zostać orforglipron. Dodatkowo jest przychód, który jest mało wrażliwy na inflację. O przykładzie Mercka i acalabrutinibu w ogóle nie wspominam, bo cząsteczka została oddana za darmo. Tibulizumab Zury to oczywiście wielka niewiadoma, ale potencjał sprzedażowy najlepszego w klasie leku w HS przewyższa ten acalabrutinibu znacząco, więc tantiemy w zamian za udział w spółce, są wartościowe.
Czy oddawanie 20% od sprzedaży leku ma sens z perspektywy start-upu. Ogólnie ma, chociaż te przypadki Zura i Acerta pokazują, że czasem można otrzymać cząsteczkę za darmo. Ale przeważnie należy zapłacić za nią 5-10 mln USD i oddać 5-20% w firmie oraz opłaty za kamienie milowe. I tych przypadków jest najwięcej. Dla biotechu kluczowa jest płynność, “runway” i możliwość pozyskiwania kapitału, który w ostatnich latach był bardzo drogi. Oddanie 20% od sprzedaży leku za 6-8 lat w zamian za brak innych opłat, bywa tańszą formą pozyskania pieniędzy.
A jakie wnioski płyną dla społeczeństwa? Moja teza jest taka, że jeśli Big Pharma oddawałaby wszystkie przerwane projekty za min. 20% tantiem od sprzedaży leku, mielibyśmy więcej start-upów, więcej leków, większą konkurencję, a Big Pharma większe przychody. Dużym ograniczeniem, żeby tak się jednak stało są obawy po stronie przemysłu farmaceutycznego. Obawy o to, że ktoś zostanie uznany za winnego oddania orforglipronu. Albo leków na nadciśnienie, które stały się rdzeniem firmy Actelion przejętej za 30 mld USD.
Powyższe wywody są wielkim uproszczeniem i nie do końca sprawiedliwą kategoryzacją, że “Pharma się myli”. Mylą się ludzie, którzy podejmują decyzje strategiczne. Często decyzje brzemienne w skutkach są podejmowane przez ludzi, którzy za chwilę z firmy odejdą, a innym razem przez ludzi, którzy dopiero, co przyszli i chcą się odciąć od decyzji poprzedników. Podane przykłady mają na celu jedynie pokazanie, że to czy lek będzie cokolwiek warty lub czy będzie działał, jest bardzo trudne. Trudna jest również ocena potencjału komercyjnego leku, a natura ludzka oraz funkcjonowanie korporacji sprawia, że łatwiej jest produkt oceniać jako słaby i nieobiecujący. Jeśli okaże się porażką, to zespół oceniający, będzie bezpieczny. Jeśli okaże się sukcesem, to będzie miał on wielu ojców, a o pesymistach nikt pamiętał nie będzie.